أذون الخزانة: كيف تحمي سيولتك النقدية من التآكل التضخمي؟
هل تمنحك أدوات الدين الحكومية قصيرة الأجل الأمان المالي الذي تبحث عنه في أوقات التقلبات؟
أذون الخزانة هي أدوات دين حكومية قصيرة الأجل (Short-Term Sovereign Debt Instruments) تصدرها وزارات المالية من خلال البنوك المركزية لتمويل النفقات العامة وإدارة السيولة النقدية. تتراوح آجال استحقاقها قياسياً بين 3 أشهر (91 يوماً) و6 أشهر (182 يوماً) وتصل حتى سنة كاملة (364 يوماً)؛ إذ تُباع بخصم من قيمتها الاسمية وتُصنف عالمياً كأصل مالي خالٍ من مخاطر التعثر الائتماني.
هل تشعر بالقلق وأنت تراقب مدخراتك النقدية في الحساب الجاري تفقد قيمتها الشرائية شهراً بعد آخر بسبب ارتفاع الأسعار؟ أنت لست وحدك في هذه الحيرة اليومية؛ إذ إنَّ ترك الأموال راكدة دون عائد يُعَدُّ خسارة صامتة، بينما يبدو الدخول في أسواق الأسهم خطوة مرعبة قد لا تتحملها أعصابك أو التزاماتك العائلية. سيساعدك هذا التحليل المالي المعمق في فهم الخيارات المتاحة أمامك لتشغيل سيولتك الفائضة بأمان، واتخاذ قرار مالي سليم يحفظ كرامة مدخراتك بعيداً عن أوهام الثراء السريع.
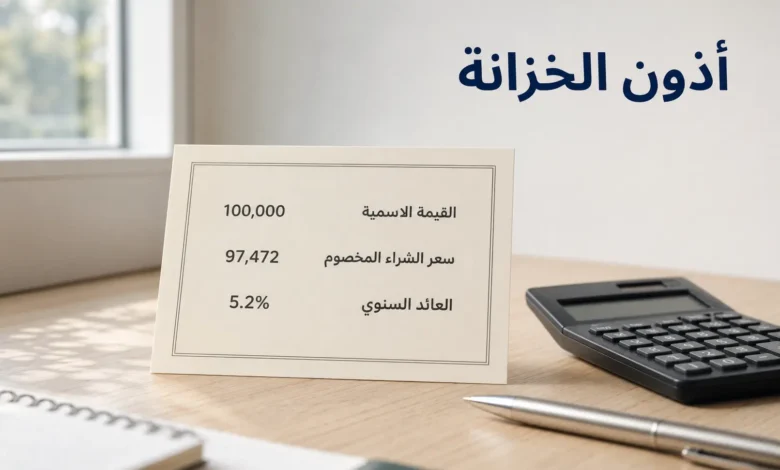
تخيّل موقف “فهد”، وهو موظف في الرياض ادّخر مبلغ 100,000 ريال سعودي ليدفعه كدفعة أولى لشراء شقة سكنية بعد 6 أشهر. أدرك فهد أن ترك المبلغ في الحساب الجاري لن يحميه من غلاء المعيشة، كما أن المغامرة به في سوق الأسهم قد تعرضه لخسارة جزء من رأس المال في الوقت الذي يحين فيه موعد السداد. قرر فهد استشارة اختصاصي مالي، واختار توجيه المبلغ نحو أدوات دين حكومية قصيرة الأجل تستحق بعد 182 يوماً بعائد سنوي قدره 5.2%. اشترى فهد الأداة بقيمة مخصومة بلغت نحو 97,472 ريالاً، واستردها عند الاستحقاق بقيمتها الاسمية الكاملة البالغة 100,000 ريال، محققاً ربحاً آمناً قدره 2,528 ريالاً غطى به رسوم التسجيل العقاري. (ملحوظة: هذا السيناريو هو مثال توضيحي تعليمي لتبسيط الآلية المحاسبية وليس توصية مالية ملزمة).
ما هي الآلية المحاسبية التي تعمل بها أذون الخزانة في الأسواق النقدية؟
تعتمد الآلية الجوهرية لهذه الأدوات السيادية على مفهوم “الإصدار بخصم” (Discount Issuance) بدلاً من دفع فوائد دورية كما يحدث في السندات التقليدية؛ إذ لا تحمل هذه الأوراق المالية قسائم ربح شهرية أو ربع سنوية، وهو ما يجعلها تُعرف في الأوساط الأكاديمية بأدوات الصفر كابون قصيرة الأجل (Zero-Coupon Short-Term Instruments). عندما تقرر الحكومة جمع سيولة نقدية لتغطية فجوة تمويلية مؤقتة في الميزانية العامة، يقوم البنك المركزي بطرح مزاد أولي (Primary Auction) تتنافس فيه المؤسسات المالية والبنوك التجارية الكبرى لتقديم عروض الشراء. وبناءً على ذلك، يشتري المستثمر الورقة المالية بسعر يقل عن قيمتها الاسمية (Face Value / Par Value)، وعند حلول تاريخ الاستحقاق (Maturity Date)، تلتزم الدولة بدفع القيمة الاسمية كاملة، ويكون الفرق بين سعر الشراء المنخفض والقيمة المستردة هو العائد الصافي للمستثمر.
إن تبسيط هذه الفكرة يشبه إلى حد كبير عاداتنا في الثقافة العربية والسعودية عند شراء مؤونة رمضان أو التمر الفاخر في بداية الموسم؛ إذ تشتري صندوق التمر السكري من المزرعة مباشرة بسعر مخفض قدره 450 ريالاً لأنك دفعت النقد مقدماً للمزارع الذي يحتاج السيولة الآن، مع اتفاق مضمون بأن تستلم منه في ذروة الموسم كمية تبلغ قيمتها السوقية الثابتة 500 ريال. من ناحية أخرى، تضمن لك هذه العملية معرفة ربحك المالي بالريال والهللة منذ اللحظة الأولى لتوقيع العقد، دون أن تقلق من تغير المزاج العام للسوق أو تقلبات الأسعار اليومية؛ إذ إنَّ الضامن هنا هو الملاءة المالية للدولة نفسها وقدرتها السيادية على جباية الضرائب وإدارة الموارد الاقتصادية، وهو ما يمنح الميزانية الشخصية استقراراً نفسياً ومالياً نادراً.
كيف يُحسب العائد الفعلي عبر نظام الخصم الإصداري؟
يحتاج المستثمر الواعي إلى التفريق الدقيق بين مفهومين حسابيين يخلط بينهما كثير من المبتدئين، وهما “عائد الخصم” (Discount Yield) و”العائد الاستثماري الفعلي” (Investment Yield / Bond Equivalent Yield). لقد اعتادت البنوك المركزية، مثل مجلس الاحتياطي الفيدرالي الأميركي (Federal Reserve)، تسعير هذه الأدوات في المزادات الرسمية باستخدام معادلة عائد الخصم التي تفترض أن السنة المالية تتكون من 360 يوماً وتنسب الربح إلى القيمة الاسمية النهائية وليس إلى المبلغ المدفوع فعلياً. بالمقابل، عندما تريد أنت كمستثمر فردي قياس كفاءة أموالك ومقارنتها بعوائد الودائع المصرفية أو صناديق المرابحة، يجب عليك حساب العائد استناداً إلى المبلغ الفعلي الذي خرج من جيبك وعلى أساس سنة ميلادية كاملة تتكون من 365 يوماً؛ إذ إنَّ هذا الفارق الحسابي البسيط يغير من قراءتك للربحية الحقيقية لمحفظتك.
انظر إلى هذا المثال الرقمي الدقيق لتتضح الصورة أمامك دون أي التباس: لنفترض أنك استثمرت في إصدار حكومي بقيمة اسمية تبلغ 10,000 دولار أميركي لمدة 91 يوماً، وكان السعر الذي دفعته فعلياً في المزاد هو 9,875 دولاراً، مما يعني أن ربحك الصافي عند الاستحقاق هو 125 دولاراً. إذاً، عند تطبيق معادلة عائد الخصم البنكي المعتادة، ستقسم الربح (125) على القيمة الاسمية (10,000) وتضرب النتيجة في (360 مقسومة على 91)، ليظهر لك عائد خصم قدره 4.94%. على النقيض من ذلك، عندما نحسب العائد الاستثماري الحقيقي بقسمة الربح (125) على رأس المال المدفوع فعلياً (9,875) ونضرب الناتج في (365 مقسومة على 91)، سنكتشف أن عائدك الفعلي يبلغ 5.07%؛ وعليه فإن فهمك لهذه التفاصيل الحسابية يحميك من التقييم الخاطئ للفرص المتاحة في السوق النقدي.
ومضة مالية:
يعتمد تسعير أدوات الدين قصيرة الأجل في الأسواق العالمية على قاعدة (Actual/360) الموروثة من الأنظمة المصرفية القديمة لتسهيل الحسابات اليدوية، وهو ما يجعل العائد الفعلي المحقق للمستثمر أعلى دائماً من نسبة الخصم المعلنة رسمياً في نشرة الإصدار.
الفخ الخفي: لماذا لا يعكس العائد الاسمي حقيقة القوة الشرائية لمحفظتك؟
من منظور القراءة الدقيقة لأسواق المال، يوضح الأستاذ عبد الله محمد الزين – محرر اقتصادي أول ومراجع مالي في موقع حماة بلس – أن المستثمر غالباً ما يقع في فخ التركيز على العائد الاسمي المرتفع (Nominal Yield) المعلن على أذون الخزانة في فترات التشديد النقدي، بينما تُظهر البيانات الفعلية للسوق أن الخطر الحقيقي يكمن في تجاهل “العائد الحقيقي بعد التضخم والضرائب” (Real After-Tax Yield) ومخاطر إعادة الاستثمار (Reinvestment Risk) عند انعكاس الدورة الاقتصادية. إن حصولك على عائد اسمي قدره 15% أو 20% في اقتصاد ناشئ يعاني من تضخم مركب يتجاوز 25% وتراجع في قيمة العملة المحلية أمام الدولار الأميركي يعني محاسبياً أنك تحقق خسارة صافية في قوتك الشرائية رغم زيادة الأرقام في حسابك البنكي. هذا الفهم المتقدم ضروري لحماية المحفظة من وهم العوائد الرقمية، ويدفع المستثمر الذكي إلى ربط قراراته بمؤشر أسعار المستهلك (CPI) وتوقعات أسعار الصرف المستقبلية قبل تجميد سيولته.
ما الفرق الجوهري بين أذون الخزانة والأدوات الاستثمارية الأخرى؟
تنبيه مهني: تمت مراجعة هذا القسم المالي والتدقيق في تداخلات الأدوات الاستثمارية من قِبل الدكتور وائل مرهف الشامي – خبير الأسواق المالية والأصول الرقمية في موقع حماة بلس. إن المعلومات الواردة هنا تهدف إلى رفع الوعي الاستثماري وتوضيح آليات السوق، ولا تُعَدُّ توجيهاً مباشراً للشراء أو البيع؛ إذ تختلف الملاءمة المالية باختلاف المركز المالي لكل مستثمر.
من خلال ممارستي العملية في الأسواق، ألاحظ أن المستثمرين غالباً يخطئون في التعامل مع أذون الخزانة باعتبارها أداة منعزلة عن باقي مكونات محفظتهم، فيكدسون فيها السيولة في أوقات الذروة دون دراسة التداخلات الهيكلية مع الأصول الأخرى، وهذه نصيحتي لهم: افهموا طبيعة الارتباط العكسي والطردي بين كل أداة مالية وأخرى قبل تحريك ريال واحد. فما هو الأثر الحقيقي لدمج هذه الأداة السيادية مع بقية المنتجات الاستثمارية في محفظتك؟ للإجابة عن هذا التساؤل، يجب علينا تفكيك علاقة هذه الأداة بغيرها من القنوات الاستثمارية الشائعة في الأسواق المحلية والعالمية.
التداخل مع السندات الحكومية طويلة الأجل (Government Bonds) والصكوك السيادية (Sukuk)
تتشابه أذون الخزانة مع السندات الحكومية في كون المُصدر لهما هو الدولة، إلا أن الفارق الجوهري يكمن في الأفق الزمني وهيكل الدفع وحساسية الأسعار لمخاطر الفائدة (Interest Rate Risk). بينما تصدر الأذون لفترات لا تتجاوز العام الواحد وتُباع بخصم، تمتد السندات لفترات تتراوح بين سنتين و30 سنة وتدفع فوائد دورية ثابتة (Coupons)، أما الصكوك السيادية فتقوم على مبدأ التملك الحقيقي للأصول أو المنافع وتوزيع عوائد متوافقة مع الشريعة الإسلامية بدلاً من الإقراض الربوي المباشر. التعارض الهيكلي في أوقات رفع الفائدة: إذا كنت تمتلك محفظة مثقلة بالسندات طويلة الأجل، فإن دخولك العشوائي في أدوات الدين قصيرة الأجل دون إعادة توازن قد يتركك مكشوفاً لخسائر رأسمالية دفتركية في السندات عند قيام البنك المركزي برفع أسعار الفائدة؛ إذ تنخفض القيمة السوقية للسندات القديمة ذات العائد المنخفض على نحو حاد.
إذاً، ماذا يجب عليك أن تفعل بالتحديد لإدارة هذا التداخل؟ إذا كنت تحتفظ بسندات طويلة الأجل أو صكوك ذات آجال ممتدة، فلا تقم بتصفية مراكزك بخسارة لتحويلها إلى أذون قصيرة الأجل من تلقاء نفسك في أثناء دورات التشديد النقدي. اجلس مع مستشارك المالي واطلب منه تطبيق إستراتيجية “سلم الاستحقاقات” (Bond Ladder Strategy) لتوزيع تواريخ الاستحقاق على فترات زمنية متدرجة، مما يضمن لك تدفقاً نقدياً مستمراً يعاد استثماره بأسعار الفائدة الجديدة دون تحمل صدمات التسعير السوقي. وإن كنت تبحث عن البديل الآمن والمتوافق مع الضوابط الشرعية في السوق السعودي أو الخليجي، فمن الخيارات المتاحة أمامك الاعتماد على “صكوك الادخار الحكومية” (مثل برنامج صح في المملكة العربية السعودية) التي توفر أماناً سيادياً مماثلاً وعوائد تنافسية دون أي تعارض مع المبادئ الشرعية أو تعقيدات التسعير بالخصم.
التعارض مع أسواق الأسهم (Equities) وصناديق المؤشرات المتداولة (ETFs)
تمثل الأسهم حصص ملكية في شركات تجارية تتأثر أرباحها بالنمو الاقتصادي وكفاءة الإدارة، وهي أصول عالية التقلبات (High Volatility Assets) مقارنة بأدوات الدين الحكومية التي توفر عائداً ثابتاً ومحدداً سلفاً. من جهة ثانية، يُعَدُّ الجمع بين الأسهم وأذون الخزانة داخل المحفظة الواحدة أمراً خالياً من التعارض المباشر من حيث المخاطر الائتمانية؛ بل إن بينهما علاقة تكاملية ممتازة تُعرف في نظرية المحفظة الحديثة (Modern Portfolio Theory) بـ “التحوط عبر الأصول الآمنة”. ومع ذلك، يظهر تداخل تكلفة الفرصة البديلة (Opportunity Cost Conflict): عندما يفرط المستثمر في تخصيص نسبة تتجاوز 70% من محفظته لأدوات الدين قصيرة الأجل خوفاً من تقلبات السوق، فإنه يحرم رأسماله من النمو المركب طويل الأجل الذي تحققه الأسهم تاريخياً، والذي يتفوق على التضخم بفارق كبير على مدى العقدين أو الثلاثة عقود.
ولكي تتعامل مع هذا التداخل بحرفية، عليك ضبط أوزان المحفظة بناءً على أهدافك الزمنية وليس بناءً على عواطف الخوف أو الطمع؛ إذ يجب ألا تستخدم الأموال المخصصة للاستثمار طويل الأجل (أكثر من 5 سنوات) في شراء أذون قصيرة الأجل إلا كمحطة انتظار مؤقتة (Cash Parking) ريثما تتاح فرص شرائية مقومة بأقل من قيمتها العادلة في سوق الأسهم. كما أن من الخيارات المتاحة أمامك، إذا كنت ترغب في مرونة التداول اللحظي، استخدام صناديق المؤشرات المتداولة التي تستثمر حصرياً في أذون الخزانة القصيرة جداً (مثل صناديق الـ T-Bill ETFs ذات استحقاق 1 إلى 3 أشهر)؛ إذ تتيح لك هذه الصناديق بيع وحداتك في البورصة في أي ثانية خلال ساعات التداول وتحويل السيولة مباشرة لاقتناص الفرص في أسهم النمو دون انتظار تاريخ استحقاق الأداة الحكومية.
المخاطر المركبة مع العقود الآجلة (Futures) والأصول الرقمية (Crypto Assets)
عندما ننتقل إلى عالم المشتقات المالية كالعقود الآجلة (Futures Contracts) وسوق الأصول الرقمية المشفرة، فإننا ندخل في منطقة عالية الخطورة تتسم بالرافعة المالية (Leverage) والتقلبات السعرية الحادة التي قد تبلغ 10% أو 20% في يوم واحد. وهنا يبرز تعارض السيولة الهامشية (Margin Liquidity Conflict): يلجأ بعض المتداولين في العقود الآجلة أو العملات الرقمية إلى ربط جزء كبير من سيولتهم في أذون الخزانة مباشرة عبر المزادات الأولية التي تقيد النقد لعدة أشهر، أو يستخدمون هذه الأذون كضمان هامشي (Collateral) لفتح مراكز مضاربية ضخمة بالرافعة المالية. إن هذا السلوك يضاعف مخاطر التصفية القسرية (Liquidation Risk) إذا تحرك السوق ضدهم بسرعة واحتاجوا إلى سيولة نقدية فورية لتغطية نداء الهامش (Margin Call) في عطلة نهاية الأسبوع حين تكون الأسواق المصرفية مغلقة.
وعليه فإن النصيحة العملية الصارمة هنا تتلخص في الفصل التام بين محفظة الأمان ومحفظة المضاربة عالية المخاطر؛ فإذا كنت تمتلك أصولاً رقمية أو تتداول في العقود الآجلة، إياك أن تستخدم أذون الخزانة كضمان لاقتراض أموال إضافية للمضاربة، لأنك بذلك تحول أداة الأمان الأولى في العالم إلى وقود يسرع من إفلاسك المالي. إذا كنت قد دخلت في هذا التشابك بالفعل، فتواصل فوراً مع اختصاصي إدارة المخاطر لتخفيض الرافعة المالية وفك رهن أصولك الآمنة تدريجياً دون إحداث صدمة في حساب التداول. وبالمقابل، فإن البديل الآمن لإدارة السيولة النقدية المخصصة لدعم محافظ التداول يكمن في إبقاء النقد في حسابات جارية عالية السيولة أو صناديق نقدية فورية السحب (Instant-Access Money Market Accounts) لا تفرض أي قيود زمنية على التسييل.
الموازنة مع صناديق أسواق النقد (Money Market Funds) والتأمينات الاستثمارية
تُعَدُّ صناديق أسواق النقد أوعية استثمارية جماعية تديرها مؤسسات مالية، وتستثمر أموال المشتركين في سلة متنوعة من أذون الخزانة، والودائع المصرفية لأجل، والأوراق التجارية للشركات الكبرى (Commercial Papers). لا يوجد تعارض جوهري بين شراء الأذون مباشرة وبين الاستثمار في صناديق أسواق النقد، غير أن الازدواجية غير المبررة وتآكل العائد بالرسوم (Fee Drag Overlap) يمثلان خطأً شائعاً؛ إذ يشتري المستثمر صندوق نقد يقتطع رسوماً إدارية سنوية تتراوح بين 0.50% و1.00%، في حين أن الصندوق نفسه يضع 80% من أمواله في أذون حكومية كان بإمكان المستثمر شراؤها بنفسه مجاناً دون وسطاء. أما التأمينات الاستثمارية (Unit-Linked Insurance Plans)، فتمثل تعارضاً حقيقياً في الكفاءة المالية إذا اُستخدمت كبديل لأدوات النقد؛ نظراً لارتفاع عمولاتها الأولية التي قد تلتهم عوائد السنوات الثلاث الأولى بالكامل.
لذلك، افحص هيكل الرسوم في محفظتك بدقة: إذا كان المبلغ المتاح لديك يتجاوز الحد الأدنى للشراء المباشر في السوق الأولي لبلدك، فاشتَرِ الأداة الحكومية مباشرة عبر البنك لتحتفظ بكامل العائد لنفسك وتوفر نسبة الرسوم الإدارية للصندوق. أما إذا كان مبلغك صغيراً أو كنت تحتاج إلى سحب أجزاء من المبلغ في أوقات غير محددة، فإن صندوق أسواق النقد يُعَدُّ خياراً مكملاً ممتازاً يوفر لك سيولة يومية مرنة. وفيما يخص عقود التأمين المدمجة بالاستثمار، فمن الحكمة فصل الحاجة التأمينية عن الهدف الاستثماري؛ وذلك عبر شراء وثيقة تأمين حماية خالصة (Term Life Insurance) بتكلفة منخفضة، وتوجيه الفائض المالي مباشرة نحو أدوات الدين السيادية أو الصكوك الحكومية بشفافية كاملة.
اقرأ أيضاً: المحفظة الكسولة: محفظة استثمارية بسيطة ومنخفضة الصيانة
ما وراء كواليس السياسة النقدية وهندسة السيولة المصرفية
تعمل أذون الخزانة في عمق النظام المالي العالمي كعمود فقري لا غنى عنه لتنفيذ السياسة النقدية (Monetary Policy) وضبط إيقاع الكتلة النقدية (Money Supply – M2) داخل الاقتصاد الكلي. لا ينظر مهندسو الاقتصاد الكلي إلى هذه الأداة بوصفها مجرد ورقة دين تمول عجز الموازنة، بل بوصفها “المرجع القياسي للعائد الخالي من المخاطر” (Risk-Free Rate Benchmark) الذي تُسعّر على أساسه جميع الأصول المالية الأخرى على وجه الأرض، بدءاً من قروض الرهن العقاري وصولاً إلى تقييم أسهم شركات التكنولوجيا عبر نماذج التدفقات النقدية المخصومة (Discounted Cash Flow Models – DCF). فكيف تتحكم هذه الأوراق القصيرة في مصير الأسواق العالمية بهذه الدقة المتناهية؟
ديناميكيات منحنى العائد (Yield Curve) وتسعير معدلات الخصم
يرتبط تسعير أذون الخزانة ارتباطاً عضوياً بشكل منحنى العائد السيادي، وهو الرسم البياني الذي يقارن بين العوائد على أدوات الدين الحكومية من ذات الجدارة الائتمانية ولكن بآجال استحقاق مختلفة (من شهر واحد حتى 30 سنة). في الظروف الاقتصادية الطبيعية، يتخذ المنحنى شكلاً صاعداً (Normal Yield Curve)؛ إذ يطلب المستثمرون عائداً أعلى لتجميد أموالهم لفترات طويلة تعويضاً عن مخاطر التضخم المستقبلي وعدم اليقين الزمني (Term Premium). ولكن في أوقات التشديد النقدي الحاد، كما حدث بين عامي 2022 و2024 حين رفع الاحتياطي الفيدرالي الأميركي والبنوك المركزية الخليجية أسعار الفائدة لكبح التضخم، تقفز عوائد أذون الخزانة قصيرة الأجل لتتجاوز عوائد السندات ذات العشر سنوات، مما يخلق ظاهرة “انقلاب منحنى العائد” (Inverted Yield Curve).
إن هذا الانقلاب الهندسي يغير قواعد اللعبة في تقييم الأصول كافة؛ إذ إنَّ ارتفاع عائد الأذون القصيرة يرفع تلقائياً من “معدل الخصم” (Discount Rate) الذي تستخدمه صناديق التحوط (Hedge Funds) وبنوك الاستثمار لحساب القيمة الحالية للتدفقات النقدية المستقبلية للشركات. وبالتالي، كلما ارتفع عائد أذون الثلاثة أشهر، انخفضت القيمة العادلة الحالية لأسهم الشركات ومشاريع رأس المال الجريء (Venture Capital)، مما يؤدي إلى سحب السيولة من الأصول الخطرة وتدفقها نحو الملاذات النقدية القصيرة. هذا وقد أثبتت دراسة منشورة في مجلة Journal of Financial Economics عام 2023 للباحثين الاقتصاديين حول علاوة السيولة (Convenience Yield) أن أذون الخزانة تتمتع بقيمة نقدية إضافية تتجاوز عائدها الحسابي، لأن المؤسسات المالية تتعامل معها كبديل شبه مطابق للنقد الفوري (Near-Money Asset) في تسوية الالتزامات الدولية.
عمليات السوق المفتوحة (Open Market Operations) واتفاقيات إعادة الشراء (Repo)
تُدار السيولة اليومية بين البنوك التجارية والبنك المركزي عبر غرفة عمليات دقيقة تعتمد كلياً على بيع وشراء أذون الخزانة في السوق الثانوي، وهي الآلية المعروفة باسم عمليات السوق المفتوحة (OMO). عندما يرى البنك المركزي أن هناك فائضاً في السيولة النقدية داخل الاقتصاد قد يشعل فتيل التضخم، يقوم ببيع كميات ضخمة من أذون الخزانة للبنوك التجارية، مما يسحب النقد الفائض من خزائن البنوك ويقلل من قدرتها على منح القروض الاستهلاكية والتجارية (Credit Contraction). على النقيض من ذلك، في أوقات الركود أو أزمات السيولة الطارئة، يتدخل البنك المركزي كمشترٍ لهذه الأذون ليضخ نقداً طازجاً في شرايين النظام المصرفي، مما يخفض أسعار الفائدة بين البنوك (Interbank Rates مثل مؤشر SOFR عالمياً ومؤشر SAIBOR في المملكة العربية السعودية).
بالإضافة إلى ذلك، تُعَدُّ هذه الأذون حجر الزاوية في سوق اتفاقيات إعادة الشراء (Repurchase Agreements – Repo Market)، وهو السوق الخفي الذي تقترض فيه المؤسسات المالية تريليونات الدولارات يومياً لليلة واحدة (Overnight Lending) بضمان أذون الخزانة. تخيّل أن سوق الريبو هذا يعمل مثل محرك التبريد المركزي في مجمع تجاري ضخم في الرياض في أثناء ذروة الأجواء الحارة في شهر أغسطس؛ فإذا توقف تدفق أذون الخزانة كضمانات موثوقة ومقبولة بين البنوك لساعات قليلة فقط، فإن النظام المالي بأكمله يصاب بالاختناق والتجمد الفوري كما حدث في أزمة السيولة الشهيرة عام 2019. وعليه فإن بنك التسويات الدولية (BIS) يفرض ضمن معايير “بازل 3” (Basel III) على البنوك العالمية الاحتفاظ بنسبة عالية من أذون الخزانة ضمن نسبة تغطية السيولة (Liquidity Coverage Ratio – LCR) لضمان صمودها أمام أي سحوبات نقدية مفاجئة لمدة 30 يوماً.
خلف كواليس السيولة:
يتجاوز حجم التداول اليومي في سوق أذون وسندات الخزانة الأميركية وحدها نحو 900 مليار دولار يومياً وفق بيانات رابطة صناعة الأوراق المالية والأسواق المالية (SIFMA)، مما يجعلها السوق الأكثر سيولة وعمقاً في التاريخ المالي البشري.
تصريح اقتصادي دولي:
“أدى الارتفاع الملحوظ في عوائد أذون الخزانة قصيرة الأجل خلال دورة التشديد النقدي الأخيرة إلى إعادة تشكيل تفضيلات السيولة لدى المستثمرين عالمياً؛ إذ استقطبت صناديق أسواق النقد تدفقات قياسية تجاوزت 6 تريليونات دولار، مما عزز من مرونة الأسر والشركات ذات الفوائض النقدية، لكنه في الوقت ذاته رفع من تكلفة خدمة الدين السيادي قصير الأجل على الاقتصادات الناشئة.” — مقتبس من تقارير الاستقرار المالي العالمي الصادرة عن صندوق النقد الدولي (IMF – Global Financial Stability Report, 2024).
التخطيط المالي وهيكلة المحافظ حسب الفئات الاجتماعية والاقتصادية
تنبيه مهني: تمت مراجعة هذا القسم الخاص بالتخطيط المالي الشخصي وتوزيع الدخل من قِبل الأستاذ رامز عبد الله سلوم – خبير الشؤون المالية والتخطيط الشخصي واقتصاديات العمل الحر في موقع حماة بلس. إن النسب والأرقام المذكورة أدناه تستند إلى المعايير العالمية لإدارة الثروات، ويجب تكييفها وفقاً للظروف الفردية لكل عائلة أو مستثمر بعد مراجعة مختص مالي مرخص.
من خلال ممارستي العملية في الأسواق وتقديم الاستشارات للأفراد، ألاحظ أن المستثمرين غالباً يخطئون في تقليد الخطط المالية للآخرين دون مراعاة طبيعة تدفقاتهم النقدية والتزاماتهم العائلية، فيضع الموظف المستقر نفس نسبة السيولة التي يضعها رائد الأعمال المتقلب، وهذه نصيحتي لهم: افصلوا تماماً بين “صندوق الطوارئ” و”سيولة الأهداف القصيرة” و”محفظة بناء الثروة“، وحددوا نسبة أذون الخزانة أو بدائلها الادخارية بناءً على مدى استقرار دخلكم الشهري. فكيف يجب على كل فئة اجتماعية أن توظف هذه الأداة المالية بأرقام ونسب دقيقة تحميها من المفاجآت؟
الموظفون في القطاعين العام والخاص والأسر ذات الدخل المتوسط
يتمتع الموظفون في القطاع الحكومي والشركات الكبرى بميزة “التدفق النقدي المستقر والمتوقع” في نهاية كل شهر ميلادي، وهو ما يقلل من حاجتهم إلى تجميد كامل ثروتهم في أدوات نقدية قصيرة الأجل، لكنه يفرض عليهم حماية فوائضهم المخصصة للمصاريف الموسمية. بالنسبة للأسر ذات الدخل المتوسط والموظفين، فإن النسبة المعتمدة عالمياً لتخصيص السيولة في أذون الخزانة (أو الصكوك الادخارية القصيرة وصناديق النقد) تتراوح بين 10% إلى 20% من إجمالي المحفظة الاستثمارية، بالإضافة إلى وضع 70% من أموال صندوق الطوارئ (الذي يغطي نفقات 3 إلى 6 أشهر من المعيشة الأساسية) في هذه الأدوات، مع إبقاء 30% من صندوق الطوارئ في حساب جاري فوري السحب للطوارئ اللحظية. أما التوقيت المناسب للدخول لهذه الفئة فهو بداية كل ربع سنة مالية أو فور استلام المكافآت السنوية (Bonus)، عبر اقتطاع مبلغ يتراوح بين 10% إلى 15% من الدخل الشهري وتوجيهه لبناء سلم استحقاقات ثلاثي الأشهر يواكب مواسم الإنفاق العائلي في ثقافتنا العربية مثل العودة للمدارس، شهر رمضان، وإجازات الصيف.
ومع ذلك، يجب على هذه الفئة الحذر الشديد من مجموعة من المخاطر والاحتياطات الدقيقة؛ فخ تجميد نفقات المعيشة الجارية: إياك أن تضع راتب الشهر الحالي أو مبالغ الفواتير المستحقة بعد أسبوعين في أذون تستحق بعد 91 يوماً، لأن كسر الأداة قبل موعدها في السوق الثانوي قد يعرضك لعمولات وساطة أو خسارة جزء من العائد إذا ارتفعت أسعار الفائدة في تلك الأثناء. مخاطر الإفراط في التحفظ (Over-Conservatism Risk): إن المبالغة في وضع أكثر من 30% من مدخرات الموظف الشاب أو متوسط العمر في أذون الخزانة لسنوات طويلة يُعَدُّ خطأً إستراتيجياً فادحاً؛ إذ إنَّ العائد الحقيقي بعد خصم التضخم يقترب غالباً من الصفر أو الواحد بالمئة، مما يعني أن الأسرة لن تتمكن من بناء ثروة كافية لتعليم الأبناء الجامعي أو شراء منزل المستقبل إذا اعتمدت فقط على أدوات النقد القصيرة وتركت أصول النمو الحقيقية.
اقرأ أيضاً: الخلافات المالية بين الزوجين: كيف تتجاوزانها وتبنيان علاقة مستقرة؟
أصحاب الأعمال الحرة والمستقلون (Freelancers) ورواد الأعمال
يعيش المستقلون ورواد الأعمال في بيئة مالية شديدة التقلب؛ إذ قد يحقق المستقل أو صاحب المشروع الصغير دخلاً ممتازاً يبلغ 50,000 ريال في شهر واحد، ثم يمر بشهرين من الركود وانقطاع العقود في أثناء المواسم الهادئة. وبناءً على هذه الطبيعة غير المستقرة، ترتفع النسبة الموصى بها عالمياً لهذه الفئة لتصل إلى 25% حتى 40% من إجمالي الأصول السائلة موجهة نحو أذون الخزانة قصيرة الأجل (استحقاق 3 أشهر تحديداً)، مع ضرورة تأسيس صندوق طوارئ مضاعف يغطي نفقات 6 إلى 12 شهراً من التكاليف التشغيلية والمعيشية، وتوظيف 80% منه في أذون متدرجة الاستحقاق بحيث يحل موعد استحقاق جزء منها في مطلع كل شهر لتعويض أي نقص في إيرادات العمل الحر. أما التوقيت المثالي للاستثمار هنا فلا يرتبط بتاريخ محدد في التقويم، بل يرتبط بـ “لحظة تحصيل الدفعات المالية الكبرى والمستحقات الضريبية”؛ إذ يُنصح رائد الأعمال فور استلام دفعة عقد كبير أن يقتطع فوراً 20% إلى 30% من صافي الربح، بالإضافة إلى كامل مخصصات الزكاة وضريبة القيمة المضافة (VAT) التي لن يدفعها إلا بعد نهاية الربع المالي أو السنة، وتشغيلها في أذون قصيرة تستحق قبل موعد السداد الضريبي بأسبوع واحد.
وعلى الرغم من جاذبية هذه الإستراتيجية، فإن التحذيرات الخاصة برواد الأعمال والمستقلين تتطلب يقظة مضاعفة؛ خطر شلل رأس المال العامل (Working Capital Paralysis): يقع بعض أصحاب المشاريع في خطأ تجميد السيولة المخصصة لشراء البضائع أو دفع رواتب الموظفين في أذون ذات أجل 6 أشهر أو سنة طمعاً في عائد إضافي قدره 1%، مما يضطرهم لاحقاً للاقتراض التجاري بفائدة تبلغ 9% أو 12% لتغطية عجز السيولة المفاجئ! مخاطر المضاربة بأموال الضرائب والالتزامات: يحذر الخبراء بشدة من محاولة تعظيم عائد السيولة المحتجزة للضرائب أو حقوق الموردين عبر إدخالها في أسواق الأسهم أو العملات بدلاً من أذون الخزانة؛ إذ إنَّ أي هبوط سوقي بنسبة 15% سيجعل رائد الأعمال عاجزاً عن سداد التزاماته القانونية في موعدها، وهو ما قد يعرض شركته للغرامات الحكومية وإيقاف الخدمات.
اقرأ أيضاً:
- كيف تبدأ مشروعك من الصفر دون رأس مال كبير: هل الحلم ممكن فعلاً؟
- إستراتيجيات التجارة الإلكترونية: كيف تبدأ مشروعك وتنافس بقوة في السوق الرقمي
المتقاعدون وكبار السن وذوو الالتزامات المالية العالية (القروض والديون)
تختلف المعادلة المالية جذرياً عندما نتحدث عن المتقاعدين الذين انتهت مرحلة الكسب الوظيفي لديهم وبدؤوا مرحلة استهلاك الثروة والحفاظ على رأس المال (Capital Preservation Phase). بالنسبة للمتقاعدين وكبار السن، تُعَدُّ أذون الخزانة وأدوات الدخل الثابت السيادية الملاذ الرئيس؛ إذ توصي معايير التخطيط التقاعدي العالمية بتخصيص نسبة تتراوح بين 40% إلى 60% من المحفظة التقاعدية في أدوات دين حكومية قصيرة ومتوسطة الأجل، بحيث يُدار ما يعادل نفقات 2 إلى 3 سنوات قادمة في سلم أذون خزانة متجدد (Rolling T-Bill Ladder) يضمن للمتقاعد راتباً تكميلياً آمناً لا يتأثر بانهيارات البورصة. التوقيت المناسب للمتقاعد هو فور استلام مكافأة نهاية الخدمة أو دفعة التقاعد الكبرى، حيث يتم تقسيم المبلغ المخصص للسيولة إلى 4 شرائح متساوية تُستثمر في أذون تستحق كل 3 أشهر بالتناوب. ومع ذلك، يواجه المتقاعدون خطر استنزاف القوة الشرائية مع طول العمر (Longevity & Inflation Risk) إذا وضعوا 100% من أموالهم في أذون قصيرة؛ ولذلك يجب إبقاء نسبة مدروسة (20% إلى 30%) في أسهم العوائد الموزعة أو الصناديق العقارية المدرة للدخل (REITs) لمواكبة غلاء المعيشة والخدمات الطبية.
أما بالنسبة للأفراد ذوي الالتزامات المالية العالية (المثقلين بالقروض الشخصية، أو ديون البطاقات الائتمانية، أو التمويل الاستهلاكي)، فإن القاعدة الذهبية هنا صارمة للغاية: النسبة الموصى بها للاستثمار في أذون الخزانة هي 0% من الفوائض الاستثمارية، باستثناء صندوق طوارئ مصغر لا يتجاوز 3,000 إلى 5,000 ريال (أو ما يعادل شهر واحد من النفقات الضرورية). لماذا نمنع هذه الفئة من التوسع في شراء الأذون؟ انظر إلى المنطق الحسابي البسيط (Arbitrage Logic): إذا كان لديك قرض شخصي أو رصيد بطاقة ائتمانية تُحتسب عليه فائدة أو هامش ربح سنوي مركب قدره 14% أو 22%، بينما تذهب أنت لتشتري أذون خزانة تمنحك عائداً قدره 5%، فإنك تخسر فعلياً من جيبك فارق الفائدتين البالغ 9% إلى 17% سنوياً! التحذير القاطع لهذه الفئة هو عدم الانخداع بشعور “أنا مستثمر في أدوات حكومية” بينما الديون تنهش ميزانيتهم من الخلف؛ إذ إنَّ التوقيت الوحيد المسموح لهم فيه بدخول سوق الأذون هو اليوم التالي لإغلاق كافة الديون الاستهلاكية عالية التكلفة، والاكتفاء ببقاء القرض العقاري المدعوم فقط إن وُجد.
تنبيه اقتصادي سريع: مفارقة الفائدة المزدوجة
هل لاحظت يوماً أن البنوك التجارية ترفع فوائد القروض في اللحظة نفسها التي يرفع فيها البنك المركزي سعر الفائدة، لكنها تتباطأ أشهراً طويلة قبل أن ترفع عوائد الحسابات الادخارية للعملاء؟ إن وجود أذون الخزانة المتاحة للأفراد يكسر هذا الاحتكار المصرفي؛ إذ يمنحك القدرة على تجاوز دور الوسيط البنكي والحصول على عائد السياسة النقدية المرتفع مباشرة من خزينة الدولة دون انتظار كرم المصارف التجارية.
بوصلة الشباب في بداية المسار المهني: المسموح والمحظور مالياً
تنويه استشاري واجب: إن الإرشادات الواردة في هذا القسم موجهة للشباب والطلاب في مقتبل حياتهم المهنية لأغراض التثقيف المالي العام، وتقتضي الضرورة المهنية استشارة مستشار مالي معتمد ومرخص قبل اتخاذ أي قرارات استثمارية جوهرية لبناء محفظتك الأولى.
يمتلك الشباب في العشرينيات وأوائل الثلاثينيات من أعمارهم أثمن أصل مالي لا يمكن شراؤه بالمال، ألا وهو “الأفق الزمني الطويل وعامل الفائدة المركبة” (Time Horizon & Compounding Effect). ومع ذلك، يقف الشاب العربي في بداية عمله حائراً بين رغبته في حماية أولى مدخراته التي جمعها بشق الأنفس من راتبه الأول، وبين طموحه المشروع في تنمية ثروته بسرعة لمواجهة تكاليف الزواج وتأسيس المسكن. فما هي الحدود الفاصلة بين الاستخدام الذكي لأذون الخزانة في هذه المرحلة العمرية وبين الأخطاء القاتلة التي قد تدمر مستقبله المالي؟
الأدوات والإستراتيجيات الآمنة لبناء القاعدة الرأسمالية
يُنصح الشاب المبتدئ بتبني إستراتيجية “القاعدة النقدية الصلبة ثم الانطلاق للنمو”؛ إذ يتمثل الاستخدام المنصوح به لأذون الخزانة أو الصكوك الادخارية القصيرة في توظيفها كوعاء حصري لبناء صندوق الطوارئ الأول (بقيمة تغطي 3 أشهر من نفقاته الشخصية فقط)، بالإضافة إلى تجميع مدخرات الأهداف المحددة زمنياً خلال عام إلى عامين (مثل ادخار مهر الزواج، أو شراء سيارة بدون قرض، أو دفع رسوم شهادة مهنية دولية مثل CFA أو PMP). في هذه المرحلة، يجب ألا تتجاوز نسبة أذون الخزانة 10% إلى 15% من إجمالي المحفظة الاستثمارية طويلة الأجل للشاب، بينما يُوجه الجزء الأكبر (80% إلى 85%) شهرياً وبانتظام عبر إستراتيجية متوسط التكلفة بالدولار أو الريال (Dollar-Cost Averaging) نحو صناديق المؤشرات المتداولة الواسعة (Broad Market ETFs) وأسهم الشركات القيادية ذات النمو المستمر.
إن الآلية الاقتصادية التي تجعل هذا التوزيع آمناً ومثالياً للشباب تكمن في أن وجود نسبة الـ 15% في أذون الخزانة يعمل كـ “صمام أمان نفسي ومالي” يمنع الشاب من الاضطرار لبيع أسهمه بخسارة إذا تعرض لطارئ شخصي (مثل تعطل سيارته أو ترك الوظيفة مؤقتاً) في وقت تكون فيه البورصة في حالة هبوط دوري. كما أن التعود المبكر على قراءة نشرات إصدار البنك المركزي ومتابعة المزادات الأولية يمنح الشاب ثقافة اقتصادية رصينة، ويجعله يفهم كيف تتحرك تكلفة الأموال في الاقتصاد قبل أن يفكر في أخذ أي تمويل مستقبلي.
القرارات عالية المخاطر وآلية التدمير الذاتي للثروة
على النقيض من ذلك، يقع كثير من الشباب في فخين متناقضين يشكلان تهديداً مباشراً على مستقبلهم المالي؛ المقامرة برأس المال التأسيسي في الأصول عالية المخاطر: يندفع بعض الشباب وراء ضجيج وسائل التواصل الاجتماعي، فيضعون كامل مدخراتهم النقدية (التي يحتاجونها بعد أشهر قليلة للزواج أو الدراسة) في عقود الخيارات (Options)، أو تداول الفوركس بالرافعة المالية، أو عملات الميم الرقمية (Meme Coins) بحثاً عن مضاعفة المال في أيام. الآلية الاقتصادية للضرر هنا هي “عدم تماثل العائد والخسارة” (Asymmetry of Losses)؛ إذ إنَّ خسارة 50% من رأس مالك تتطلب منك تحقيق ربح قدره 100% في الصفقة التالية فقط لتعود إلى نقطة الصفر، وهو ما يؤدي إحصائياً إلى تصفية حسابات 90% من المتداولين غير المحترفين.
أما الفخ الثاني المعاكس تماماً فيتمثل في الجبن الاستثماري المبكر وتجميد الثروة في أذون الخزانة: يخاف بعض الشباب من أي تذبذب في الأسواق، فيضعون 100% من مدخراتهم الشهرية في أذون خزانة قصيرة الأجل طوال فترة العشرينيات والثلاثينيات من عمرهم. الآلية الاقتصادية للضرر هنا تُعرف بـ “تآكل العائد المركب الحقيقي”؛ إذ إنَّ الشاب الذي يستثمر 1,000 ريال شهرياً لمدة 30 عاماً في أصول نمو تحقق متوسط 9% سنوياً سيجمع ثروة تقارب 1.7 مليون ريال، بينما لو وضع المبلغ نفسه في أذون خزانة تحقق متوسط 4% سنوياً (وهو ما يوازي التضخم تقريباً)، فلن يتجاوز رصيده الاسمي نحو 680 ألف ريال بقوة شرائية هزيلة، مما يعني أنه خسر أكثر من مليون ريال من ثروته التقاعدية بسبب الخوف المفرط في سن الشباب!
رقم يصدم التوقعات: عندما دُفع للمستثمر أقل من الصفر!
في مفارقة تاريخية نادرة حدثت في شهر مارس عام 2020 في أثناء ذروة الذعر العالمي، بلغ الطلب المؤسسي على أذون الخزانة الأميركية ذات استحقاق شهر واحد وثلاثة أشهر حداً جنونياً جعل عوائدها تهبط إلى ما دون الصفر (-0.05%)؛ أي أن المستثمرين الكبار قبلوا طواعية أن يدفعوا للحكومة الأميركية أكثر من 100 دولار ليستردوا 100 دولار فقط لاحقاً، لمجرد ضمان بقاء أموالهم في أمان مطلق!
قراءة في الاقتصاد الكلي: أثر الإصدارات السيادية على الأسواق الناشئة والمتقدمة
تنبيه مهني: تمت مراجعة هذا القسم الاقتصادي الكلي وتدقيق مؤشرات السياسة المالية من قِبل الأستاذ عبد الله محمد الزين – محرر اقتصادي أول ومراجع مالي في موقع حماة بلس. إن التحليلات الواردة هنا تعكس القراءة الموضوعية لحركة الاقتصاد الكلي والديون السيادية، ولا تُعَدُّ تقييماً ائتمانياً خاصاً لأي دولة بعينها.
من خلال ممارستي العملية في الأسواق ومراجعة التقارير السيادية، ألاحظ أن المستثمرين غالباً يخطئون في النظر إلى أذون الخزانة بمعزل عن الميزان التجاري وموازنة الدولة المصدرة لها، فيفترضون أن كل أداة حكومية هي أداة خالية من المخاطر تماماً بغض النظر عن العملة التي صدرت بها، وهذه نصيحتي لهم: ميزوا بدقة بين “مخاطر التعثر بالعملة المحلية” وبين “مخاطر تخفيض قيمة العملة والتضخم الجامح” في الاقتصادات الناشئة. فكيف تؤثر كثافة إصدارات هذه الأدوات على هيكل الاقتصاد الكلي وحركة الاستثمار الخاص؟
العلاقة بين العجز المالي (Fiscal Deficit) ومزاحمة القطاع الخاص (Crowding Out Effect)
تلجأ الحكومات إلى التوسع في إصدار أذون الخزانة عندما تتجاوز نفقاتها العامة حجم إيراداتها الضريبية وغير الضريبية، مما يخلق عجزاً مالياً يحتاج إلى تمويل سريع. في الاقتصادات المتقدمة أو الدول ذات الاحتياطيات النقدية الضخمة والتصنيف الائتماني المرتفع (مثل دول مجلس التعاون الخليجي وعلى رأسها المملكة العربية السعودية التي يدير فيها البنك المركزي السعودي – ساما السيولة بكفاءة عالية)، تُستخدم هذه الإصدارات بتوازن دقيق لتنظيم السيولة المصرفية وتعميق سوق الدين المحلي دون إرهاق الموازنة. ولكن في كثير من الأسواق الناشئة التي تعاني من عجز هيكلي مزمن، تتحول البنوك التجارية المحلية إلى “مقرض كسول للحكومة”؛ إذ تفضل البنوك توظيف أموال المودعين في شراء أذون خزانة حكومية بعوائد مرتفعة تصل إلى 20% أو 27% دون أي جهد في دراسة المخاطر، بدلاً من إقراض المصانع والشركات الصغيرة والمتوسطة (SMEs).
تُعرف هذه الظاهرة الخطيرة في علم الاقتصاد بـ “أثر المزاحمة” (Crowding Out Effect)؛ إذ تزاحم الحكومةُ القطاعَ الخاص على السيولة المتاحة في الجهاز المصرفي وتستحوذ عليها بالكامل. بالإضافة إلى ذلك، عندما تضطر شركة خاصة للاقتراض من البنك لتوسيع خط إنتاجها في ظل وجود عائد على أذون الخزانة يبلغ 22%، فإن البنك سيفرض على الشركة فائدة لا تقل عن 25% أو 28% لتعويض مخاطر القطاع الخاص. وبالتالي، تتوقف عجلة الاستثمار الإنتاجي، وترتفع تكلفة السلع والخدمات على المواطن العادي، ويدخل الاقتصاد في حلقة مفرغة من الركود التضخمي (Stagflation)؛ إذ تدفع الحكومة فوائد الأذون عبر طباعة مزيد من النقد أو اقتراض ديون جديدة لسداد الديون القديمة (Debt Rollover).
قراءة في البيانات التاريخية والتحولات بين أعوام 2023 و2025
لقد شهدت الفترة الممتدة بين عامي 2023 و2025 تحولاً تاريخياً غير مسبوق في خريطة سوق أذون الخزانة عالمياً وإقليمياً، مدفوعة بانتهاء عصر “الأموال الرخيصة والفائدة الصفرية” الذي ساد العالم لأكثر من عقد بعد أزمة 2008. في الولايات المتحدة وأوروبا، قفزت عوائد أذون الخزانة لأعلى مستوياتها منذ أكثر من 22 عاماً، متجاوزة حاجز 5.3% على الأذون الأميركية في عامي 2023 و2024 قبل أن تبدأ مرحلة التيسير النقدي التدريجي والحذر في أواخر 2024 وخلال عام 2025. هذا وقد أثبتت دراسة منشورة في مجلة The Journal of Finance عام 2024 أن الارتفاع الحاد في عوائد الأذون القصيرة أدى إلى هجرة جماعية للودائع من البنوك الإقليمية الصغيرة نحو أذون الخزانة المباشرة وصناديق أسواق النقد، وهو ما كان أحد المحركات الرئيسة وراء أزمة البنوك الإقليمية الأميركية (مثل انهيار بنك سيليكون فالي SVB) في ربيع 2023.
من ناحية أخرى، أظهرت البيانات الصادرة عن البنك الدولي (World Bank) ومنظمة التعاون الاقتصادي والتنمية (OECD) خلال عامي 2024 و2025 أن الأسواق الناشئة في الشرق الأوسط وإفريقية اعتمدت بكثافة على إصدار أذون الخزانة لجذب “الأموال الساخنة” (Hot Money) وتدعيم احتياطيات النقد الأجنبي عبر ما يُعرف بتجارة الفائدة (Carry Trade). فهل تعكس هذه التدفقات الأجنبية نمواً اقتصادياً حقيقياً ومستمراً؟ الحقيقة الاقتصادية تؤكد أن الأموال الأجنبية التي تدخل لشراء أذون الخزانة قصيرة الأجل هي أموال قلقة وسريعة الهروب عند أول إشارة توتر جيوسياسي أو تغير في سياسة الفيدرالي الأميركي؛ وعليه فإن الدول التي نجحت في تعزيز استقرارها المالي خلال 2024 و2025 هي تلك التي استبدلت الديون القصيرة باستثمارات أجنبية مباشرة (FDI) في البنية التحتية والتكنولوجيا والصناعة، كما نرى بوضوح في مشاريع رؤية السعودية 2030.
لغة الأرقام الصادمة:
استحوذت أذون الخزانة قصيرة الأجل على أكثر من 22% من إجمالي الدين العام الأميركي القابل للتداول في عام 2024 وفق بيانات وزارة الخزانة الأميركية، متجاوزة النطاق التاريخي الموصى به (15% إلى 20%)، مما يعكس اعتماداً حكومياً متزايداً على التمويل القصير.
نقطة تستحق الانتباه:
في الأسواق المالية الخليجية المرتبطة عملاتها بالدولار الأميركي (Pegged Currencies)، تتحرك عوائد أذون الخزانة والسايبور (SAIBOR) بالتوازي شبه التام مع قرارات الاحتياطي الفيدرالي الأميركي لمنع خروج رؤوس الأموال والحفاظ على استقرار سعر الصرف.
اقرأ أيضاً:
- رؤية عمان 2040: كيف ترسم السلطنة خارطة طريقها نحو اقتصاد ومجتمع المستقبل؟
- سوق نزوى: نبض التراث الحي وقصة الاقتصاد العُماني الأصيل
هل تشير تحركات عوائد أذون الخزانة إلى تحولات وشيكة في الاقتصاد الكلي؟
تُعَدُّ حركة العوائد والطلب على أذون الخزانة بمثابة جهاز رصد زلزالي مبكر يكشف للباحثين الماليين عن التحولات العميقة قبل ظهورها في البيانات الرسمية بشهور عدة. توقعات التضخم الضمنية (Implied Inflation Expectations): عندما يلاحظ المحللون أن المستثمرين في المزادات الأولية يطالبون بعوائد أعلى باستمرار على أذون الـ 6 أشهر والـ 12 شهراً مقارنة بأذون الـ 3 أشهر، فإن ذلك يُعَدُّ مؤشراً مبكراً على أن السوق يتوقع موجة تضخمية قادمة ستجبر البنك المركزي على رفع الفائدة مستقبلاً؛ وقد أثبتت دراسة منشورة في مجلة American Economic Review عام 2023 أن الفروق السعرية في الطرف القصير جداً من منحنى العائد تتنبأ بتحولات التضخم الفعلي بدقة تفوق استطلاعات الرأي الاستهلاكية. الضغوط على سعر الصرف (Exchange Rate Pressures): في الدول ذات أسعار الصرف المرنة أو المدارة، يُعَدُّ الإخفاق الجزئي لمزاد أذون الخزانة (حين لا تغطي طلبات الشراء المبلغ المطلوب من الحكومة إلا بعوائد فلكية) نذيراً مباشراً بوجود أزمة ثقة في العملة المحلية واقتراب حدوث خفض رسمي لقيمتها (Devaluation).
وكذلك تكشف هذه الأداة عن مؤشرين خطيرين آخرين في هيكل الأسواق المالية؛ أزمات السيولة المصرفية وتجمد الائتمان (Credit Freeze & Liquidity Crises): إذا انخفض عائد أذون الخزانة فجأة وبسرعة حادة في السوق الثانوي بالتزامن مع اتساع الفارق بينه وبين سعر الفائدة بين البنوك (ما يُعرف تاريخياً بمؤشر TED Spread أو بدائله الحديثة المرتبطة بمؤشر SOFR)، فإن هذا الانفصال يعني أن البنوك التجارية لم تعد تثق ببعضها البعض وترفض إقراض السيولة فيما بينها، مفضلة الهروب الجماعي نحو أذون الحكومة (Flight to Quality). انفجار فقاعات الأصول وركود سوق العمل (Asset Bubbles & Labor Market Cooling): تاريخياً، عندما تصل عوائد أذون الخزانة إلى ذروتها وتبدأ في الهبوط السريع بينما تظل عوائد السندات الطويلة مستقرة نسبياً (ظاهرة عودة المنحنى للوضع الطبيعي – Bull Steepening)، فإن ذلك يشير غالباً إلى أن الاقتصاد قد دخل فعلياً في مرحلة تباطؤ حاد وارتفاع في معدلات البطالة، مما يدفع البنك المركزي للتدخل السريع بخفض الفائدة لإنقاذ سوق العمل بعد انكماش فقاعات الأصول.
اقرأ أيضاً:
ما بين الوهم المالي والحقائق الاقتصادية الموثقة
ينتشر بين الأفراد والمستثمرين المبتدئين عدد من المعتقدات الخاطئة حول طبيعة أذون الخزانة، وقد يؤدي بناء القرار المالي على هذه الأوهام إلى خسائر غير متوقعة في القوة الشرائية أو السيولة؛ لذا نضع بين يديك التصحيح العلمي الموثق لأبرز هذه المغالطات:
❌ الخرافة: الاستثمار في أذون الخزانة خالٍ تماماً من جميع أنواع المخاطر المالية بنسبة 100%.
✅ الحقيقة: هي خالية فقط من “مخاطر التعثر الاسمي بالعملة المحلية” (Default Risk) لأن الحكومة تملك سلطة طباعة العملة، لكنها تظل معرضة بشدة لمخاطر التضخم (Inflation Risk) التي تأكل القوة الشرائية، ومخاطر سعر الصرف (Currency Risk) إذا انخفضت قيمة العملة المحلية، ومخاطر السعر السوقي إذا اضطررت لبيعها في السوق الثانوي قبل تاريخ استحقاقها في وقت ارتفعت فيه أسعار الفائدة (المصدر: معهد المحللين الماليين المعتمدين CFA Institute).
❌ الخرافة: أذون الخزانة مخصصة فقط للبنوك والمليارديرات ولا يمكن للمواطن العادي أو الموظف البسيط الوصول إليها.
✅ الحقيقة: تتيح معظم وزارات المالية والبنوك المركزية الحديثة للأفراد العاديين شراء هذه الأدوات أو بدائلها من الصكوك الحكومية الادخارية بمبالغ رمزية تبدأ من 100 دولار في السوق الأميركي (عبر منصة TreasuryDirect)، أو من 1,000 ريال سعودي في برامج الصكوك الادخارية الحكومية في المملكة العربية السعودية، أو عبر صناديق أسواق النقد في البنوك المحلية بمبالغ تبدأ من 500 ريال.
❌ الخرافة: العائد المعلن على أذون الخزانة في نشرة البنك المركزي هو الربح الصافي الذي سيدخل جيبك بالكامل.
✅ الحقيقة: يخضع عائد أذون الخزانة في كثير من الدول لضريبة الدخل على عوائد الأوراق المالية (Withholding Tax) التي قد تقتطع ما بين 10% إلى 20% من إجمالي الربح المحقق، كما يجب على المسلم احتساب مقدار الزكاة الشرعية أو تطهير العوائد غير المتوافقة مع الشريعة إذا اضطر للتعامل مع أدوات تقليدية غير إسلامية، فضلاً عن عمولات الحفظ البنكي في بعض الأسواق.
❌ الخرافة: عندما يرتفع عائد أذون الخزانة إلى مستويات قياسية، فهذا يعني أن الاقتصاد في أفضل حالاته الصحية.
✅ الحقيقة: على العكس تماماً في كثير من الأحيان؛ إذ إنَّ الارتفاع المفرط في عوائد الأذون يعكس إما وجود تضخم جامح يحاول البنك المركزي إخماده برفع الفائدة، وإما وجود عجز مالي حكومي ضخم وضعف في التصنيف الائتماني للدولة يجبرها على تقديم عوائد مغرية لإقناع المقرضين لشراء ديونها (المصدر: تقارير صندوق النقد الدولي IMF).
هل يمكن تفادي مخاطر السيولة وتآكل العوائد بخطوات استباقية؟
لا يمكن للمستثمر الفردي أن يلغي تقلبات التضخم العالمي أو قرارات البنوك المركزية إلغاءً تاماً، ولكن تطبيق الخطوات الاستباقية المنهجية يساهم على نحو فعال في تحييد هذه المخاطر وتخفيف حدة تبعاتها على ميزانيتك الشخصية ومحفظتك الاستثمارية.
تعديلات السلوك المالي وهندسة الميزانية الشخصية
تبدأ الوقاية الحقيقية من ضبط السلوك المالي اليومي قبل البحث عن أعلى عائد في السوق؛ فإذا كنت تتساءل عن أفضل طريقة للادخار من الراتب الشهري لبناء قاعدة نقدية آمنة، فإن تطبيق نظام الميزانية الصفرية (Zero-Based Budgeting) أو قاعدة (50/30/20) يُعَدُّ حجر الأساس، حيث تخصص 20% من دخلك فور نزول الراتب للاستثمار والادخار قبل أن تبدأ بإنفاق ريال واحد على الكماليات. إن الابتعاد عن العادات الاستهلاكية الضارة، مثل الإنفاق العشوائي في المناسبات الاجتماعية المبالغ فيها أو الشراء الاندفاعي عبر خدمات “اشترِ الآن وادفع لاحقاً” (BNPL)، يحافظ على جودة سجلك الائتماني (Credit Score) لدى شركات المعلومات الائتمانية (مثل سمة SIMAH في السعودية)، ويحميك من الوقوع في فخ الديون التي تلتهم أي عائد تحققه من استثماراتك الآمنة. وعندما تبحث عن أفضل استثمار للمبتدئين بمبلغ بسيط، ابدأ بتوجيه هذه المدخرات الشهرية نحو أوعية نقدية سيادية أو صكوك ادخارية قصيرة ريثما تتكون لديك كتلة رأسمالية كافية للتنويع.
المراجعات المالية الدورية لاكتشاف التسربات الرأسمالية
فمتى يجب مراجعة المحفظة الاستثمارية والميزانية الشخصية لضمان عدم تآكل الثروة؟ يجمع خبراء التخطيط المالي على ضرورة البدء في إجراء المراجعات المالية المنتظمة منذ لحظة استلام أول راتب وظيفي في سن العشرينيات، على أن تتم مراجعة الميزانية الاستهلاكية شهرياً، وإجراء فحص شامل لتوزيع الأصول (Asset Allocation Review) مرتين في السنة (كل 6 أشهر) أو فور حدوث تغير جوهري في أسعار الفائدة المعلنة من البنك المركزي. تساعدك هذه المراجعة النصف سنوية على الكشف المبكر عن “التسربات المالية الصامتة”، مثل وجود مبالغ نقدية كبيرة نسيتها في حسابات جارية غير مدرة للعائد بعد انتهاء أجل أذون الخزانة، أو استمرارك في دفع رسوم إدارية مرتفعة لصناديق استثمارية تحقق أداءً أقل من العائد الخالي من المخاطر، مما يتيح لك إعادة التوازن (Rebalancing) في الوقت المناسب.
الأدوات المالية الوقائية والتحوط المؤسسي
لحماية الثروة من الصدمات النظامية والتآكل التضخمي، لا بد من دمج أذون الخزانة ضمن منظومة من الأدوات الوقائية التي أثبتت الأبحاث المالية فعاليتها التاريخية. يتصدر هذه الأدوات امتلاك تغطية تأمينية صحية وتكافلية شاملة تحمي الأسرة من الكوارث الطبية الطارئة؛ إذ إنَّ غياب التأمين الطبي قد يضطرك لتصفية كافة استثماراتك وأذونك المالية في يوم واحد لتغطية تكلفة عملية جراحية. من جهة ثانية، على الصعيد الاستثماري، يُنصح بدمج الأدوات النقدية القصيرة مع “الأوراق المالية المحمية من التضخم” (مثل سندات TIPS في السوق الأميركي أو الصكوك المرتبطة بمؤشرات الأسعار إن توفرت)، بالإضافة إلى تخصيص نسبة وقائية تتراوح بين 5% إلى 10% في الذهب المادي أو صناديق الذهب المتداولة للتحوط ضد مخاطر انخفاض القوة الشرائية للعملات الورقية على المدى الطويل.
الحماية المالية للفئات ذات الخطر المرتفع وتقلبات الدخل
تتطلب الوقاية من مخاطر تعثر السيولة لأصحاب الأعمال الحرة والمثقلين بالالتزامات إستراتيجية دفاعية صارمة تختلف عن الموظف العادي. إذا كنت تعاني من دخل موسمي غير مستقر أو تحمل التزامات أسرية وقروضاً عقارية مرتفعة، فإن خطوتك الوقائية الأولى هي بناء “حاجز السيولة المتدرج” (Tiered Liquidity Buffer)؛ وذلك عبر تقسيم أموال الاحتياط إلى ثلاث شرائح: شريحة أولى نقدية فورية تغطي نفقات شهرين، وشريحة ثانية في أذون خزانة أو صكوك تستحق بعد 91 يوماً، وشريحة ثالثة تستحق بعد 182 يوماً. كما يجب على هذه الفئة تجنب تفعيل خاصية “التجديد التلقائي” (Auto-Rollover) لكامل مبلغ الأذون عند الاستحقاق، بل ينبغي تقييم الوضع النقدي للعمل أو الأسرة قبل كل تاريخ استحقاق بأسبوعين؛ فإذا لاحت في الأفق بوادر ركود في المبيعات، يُسحب المبلغ المستحق فوراً لتغطية النفقات الأساسية دون الاقتراض من البنوك.
إدارة العوامل الاقتصادية والنفسية في أوقات الأزمات
إن أكبر عدو للمستثمر في أوقات التقلبات الاقتصادية ليس التضخم ولا حركة الفائدة، بل هو “التوتر المالي والقرارات العاطفية الاندفاعية” (Emotional Financial Decisions). عندما تنتشر الأخبار السلبية عن ركود عالمي أو تضخم مرتفع في المجالس العائلية ووسائل الإعلام، يصاب كثير من الناس بذعر يدفعهم إما إلى سحب أموالهم وتحويلها لعملات أجنبية في قمة أسعارها، وإما إلى شراء سلع استهلاكية بكميات ضخمة بدافع الخوف. للوقاية من هذا الاستنزاف النفسي، اعتمد قاعدة “فترة التهدئة الإلزامية لمدة 72 ساعة” قبل اتخاذ أي قرار مالي يتجاوز 5% من قيمة مدخراتك، وافصل تماماً بين متابعة الأخبار الاقتصادية وبين إدارة محفظتك؛ إذ إنَّ أتمتة الادخار والاستثمار عبر أوامر مستديمة مبرمجة مسبقاً ترفع عن كاهلك عبء التوقيت السوقي (Market Timing) وتمنحك هدوءاً ذهنياً يحمي استقرارك الأسري.
إخلاء مسؤولية مالية:
إن الخطوات الوقائية والإستراتيجيات المذكورة في هذا القسم هي إرشادات تثقيفية عامة مبنية على المبادئ الاقتصادية القياسية، ولا تغني بأي حال من الأحوال عن ضرورة استشارة مستشار مالي معتمد ومرخص لدراسة وضعك المالي والائتماني الخاص ووضع خطة دقيقة تناسب احتياجاتك.
حقيقة اقتصادية:
تُظهر دراسات الاقتصاد السلوكي أن المستثمرين الذين يحتفظون بجزء من محفظتهم في أصول نقدية آمنة كأذون الخزانة يكونون أقل عرضة بنسبة 60% لبيع أسهمهم بخسارة في أثناء انهيارات البورصة، بفضل الشعور بالأمان النفسي الذي توفره السيولة المتاحة.
أقرأ أيضاً: الاقتصاد السلوكي: كيف يؤثر علم النفس على القرارات الاقتصادية
كيف تبني إستراتيجية استثمارية متوازنة تحمي ثروتك على المدى الطويل؟
بصفتنا مستشارين في التخطيط المالي وإدارة الثروات في موقع حماة بلس، نضع بين يديك خلاصة خبرتنا التحريرية عبر هذه المبادئ الإستراتيجية العميقة التي تتجاوز النصائح التقليدية السطحية، لتكون مكملة لجلستك مع مستشارك المالي الخاص:
- هندسة السيولة عبر السلم الزمني المتدحرج (Rolling Liquidity Ladder): بدلاً من وضع مبلغ 100,000 ريال دفعة واحدة في أداة دين تستحق بعد سنة كاملة وتقييد حركتك المالية، قسّم المبلغ إلى 4 أجزاء متساوية (25,000 ريال لكل جزء)، واشتَرِ بها أذوناً تستحق بعد 3 و6 و9 و12 شهراً؛ إذ تضمن لك هذه الآلية الاقتصادية تحرر ربع أموالك كل 90 يوماً، مما يمنحك سيولة دورية مستمرة وقدرة على إعادة الاستثمار بأسعار الفائدة الجديدة دون تحمل تكلفة كسر الوديعة أو الأداة.
- التحوط الهيكلي ضد التضخم بدمج الأصول الحقيقية: لا تجعل أذون الخزانة هي المحفظة الاستثمارية كلها، بل اجعلها “حارس المرمى” في فريقك المالي؛ إذ إنَّ الاعتماد الكلي على الدخل الثابت يعرضك لتآكل القوة الشرائية على المدى الطويل، وعليه فإن تخصيص عوائد الأذون المحققة دورياً لإعادة استثمارها في أصول حقيقية منتجة (مثل أسهم الشركات ذات التوزيعات المتنامية أو الصناديق العقارية) يخلق لك تحوطاً مزدوجاً يحمي أصل المال وينمّي العائد فوق معدلات التضخم.
- تطبيق قاعدة المراجحة العكسية لإدارة الديون (Reverse Arbitrage Debt Management): قبل أن تضع ريالاً واحداً في أي أداة دين حكومية، قارن بين “العائد الصافي للأداة بعد الزكاة والضرائب” وبين “معدل النسبة السنوي (APR) لأي قرض أو التزام مالي عليك”؛ إذ يعمل سداد جزء مبكر من قرض شخصي تكلفته 10% اقتصادياً كاستثمار مضمون يحقق لك عائداً فورياً خالياً من المخاطر قدره 10%، وهو ما يتفوق حسابياً على عائد أي أذون خزانة متاحة في السوق.
- الفصل المحاسبي بين صندوق الطوارئ ومحفظة الفرص (Opportunity Fund Separation): أنشئ وعاءين منفصلين داخل أدوات النقد قصيرة الأجل؛ أحدهما مقدس لا يُمس إلا في الكوارث المعيشية والصحية (صندوق الطوارئ)، والآخر يُسمى “ذخيرة الفرص الاستثمارية” (Dry Powder)؛ إذ يمنحك هذا الوعاء الثاني عائداً حكومياً آمناً في أوقات تضخم أسعار الأصول، ثم يمكّنك من تسييله عند استحقاقه لشراء الأسهم أو العقارات بأسعار بخسة حين يعم الذعر في الأسواق ويعجز الآخرون عن الشراء لنقص السيولة.
- احتساب العائد الحقيقي المقوم بسلة الاستهلاك العائلي: لا تقس نجاح استثمارك في أذون الخزانة بمقارنته بمؤشر التضخم العام المعلن رسمياً فقط، بل قسه بمقارنته بـ “معدل تضخم سلة عائلتك الخاصة” (الذي يشمل أقساط المدارس، التأمين، والغذاء)؛ فإذا كانت تكاليف معيشتك الفعلية ترتفع بنسبة 8% سنوياً بينما تمنحك الأذون 5%، فهذا جرس إنذار اقتصادي يفرض عليك البحث عن تنويع مصادر الدخل النشط (Active Income Diversification) وتطوير مهاراتك المهنية لزيادة تدفقاتك النقدية الداخلة.
- تخطيط التقاعد المبكر عبر جسر السيولة الآمن (Retirement Cash Bridge): للمقبلين على التقاعد المبكر أو الاستقلال المالي خلال السنوات الخمس القادمة، ابدؤوا بتحويل نفقات السنوات الثلاث الأولى من التقاعد تدريجياً من الأصول المتقلبة إلى أذون خزانة وصكوك سيادية قصيرة؛ إذ تحميكم هذه الإستراتيجية علمياً من “مخاطر تسلسل العوائد” (Sequence of Returns Risk)، وهي الكارثة المالية التي تحدث عندما تنهار البورصة في السنة الأولى لتقاعدك فتضطر لبيع أصولك في القاع لتغطية مصاريفك المعيشية.
خارطة الطريق التطبيقية لإدارة السيولة النقدية بذكاء
- الجرد المالي الفوري (اليوم الأول): افتح تطبيقاتك البنكية واجمع كافة الأرصدة النقدية الراكدة في الحسابات الجارية التي تتجاوز نفقاتك الاستهلاكية للشهر الحالي والقادم، وسجل الرقم الإجمالي في ورقة أمامك لتحديد حجم “السيولة العاطلة” التي تخسر قيمتها يومياً بفعل التضخم.
- فرز الأهداف الزمنية بدقة (الأسبوع الأول): قسّم هذا المبلغ الفائض إلى ثلاث قوائم مكتوبة؛ القائمة الأولى لمبالغ ستحتاجها حتماً خلال 90 يوماً، والقائمة الثانية لمبالغ ستحتاجها بعد 6 أشهر (مثل أقساط المدارس أو إيجار السكن)، والقائمة الثالثة لاحتياطي الطوارئ العام الذي لا تتوقع استخدامه قريباً.
- فحص القنوات المتاحة محلياً (الأسبوع الثاني): تواصل مع البنك الذي تتعامل معه أو ادخل إلى المنصة الحكومية الرسمية في بلدك (مثل منصة صح للصكوك الحكومية في السعودية، أو قسم الأوراق المالية الحكومية في بنوك مصر والخليج)، وقارن بين العائد الصافي لشراء أذون الخزانة/الصكوك مباشرة وبين عائد صندوق أسواق النقد في بنكك بعد خصم الرسوم الإدارية والزكاة.
- تنفيذ أوامر الشراء المتدرجة (بداية الشهر): وجّه مبالغ القائمة الأولى نحو أذون أو صكوك/صناديق تستحق بعد 91 يوماً، ومبالغ القائمة الثانية نحو استحقاق 182 يوماً، وقسّم القائمة الثالثة بالتساوي بين الآجال المختلفة لضمان عدم تجميد كامل السيولة في تاريخ واحد.
- ضبط التقويم والتنبيهات المالية (إجراء مستمر): ضع تنبيهاً في تقويم هاتفك الذكي قبل تاريخ استحقاق كل أداة بـ 7 أيام عمل؛ لكي تقرر بهدوء ما إذا كنت ستسحب المبلغ لحسابك الجاري لقضاء التزاماتك، أم ستصدر أمراً بإعادة استثماره في مزاد جديد وفق أسعار الفائدة السائدة حينها.
- تحويل العوائد نحو أصول النمو (نهاية كل ربع سنة): عند نزول الأرباح الصافية المحققة من خصم الأذون في حسابك، لا تقم بإنفاقها استهلاكياً؛ بل حوّل هذا الربح الصافي فوراً إلى محفظتك الاستثمارية طويلة الأجل (أسهم قيادية أو صناديق مؤشرات) لتشغيل العائد الخالي من المخاطر في صناعة ثروة حقيقية مركبة.
من المثير أن تعرف:
لو قمت بتحويل 50,000 ريال من حسابك الجاري غير المدر للعائد إلى أداة نقدية سيادية تحقق 5% سنوياً، فإن العائد المحقق (2,500 ريال) يكفي لتغطية فاتورة الكهرباء والاتصالات لمنزلك لعدة أشهر دون أن ينقص ريال واحد من أصل مدخراتك!
القرار المالي بين يديك: كيف تتحرك بثقة في الأسواق النقدية؟
الأسواق المالية لا تكافئ المترددين الذين يتركون مدخراتهم فريسة للتآكل التضخمي في الحسابات الجارية، ولكنها في الوقت ذاته لا ترحم المندفعين الذين يخلطون بين أموال الطوارئ وأموال المضاربة بلا خطة واضحة. لقد أصبحت الآلية المحاسبية والاقتصادية لأذون الخزانة وبدائلها من الصكوك السيادية واضحة أمامك الآن بكافة تفاصيلها، من غرف عمليات البنوك المركزية وصولاً إلى أثرها المباشر على ميزانية أسرتك. حماية ثروتك وبناؤها يبدأ من قرار واعٍ تتخذه اليوم، بناءً على قراءة موضوعية للأرقام وموازنة دقيقة بين حاجتك للسيولة وطموحك للنمو بعيداً عن ضجيج التوصيات العشوائية. افتح حسابك البنكي الآن، راجع توزيع أصولك النقدية، وتأكد من هيكلة صندوق طوارئك بأمان، وشارك هذا التحليل المالي مع من يهمك استقراره الاقتصادي. فهل ستترك سيولتك النقدية عاطلة عن العمل في الربع المالي القادم؟
المصادر والمراجع
- Krishnamurthy, A., & Vissing-Jorgensen, A. (2023).Short-Term Safe Assets and the Convenience Yield. Journal of Financial Economics. [يُرجى إدراج الرابط يدوياً – يتطلب اشتراكاً أكاديمياً في قاعدة بيانات ScienceDirect للوصول إلى النص الكامل للورقة البحثية].
- الفكرة الأساسية: دراسة معمقة تثبت كيف تتمتع أذون الخزانة بعلاوة سيولة خاصة تجعل المؤسسات تقبل بعائد أقل عليها نظراً لكونها بديلاً مباشراً للنقد الفوري.
- Drechsler, I., Savov, A., & Schnabl, P. (2024).Monetary Policy Transmission, Bank Deposits, and Short-Term Sovereign Debt. The Journal of Finance, https://onlinelibrary.wiley.com/journal/15406261.
- الفكرة الأساسية: بحث يحلل انتقال أثر رفع الفائدة وكيف تسببت عوائد أذون الخزانة المرتفعة في سحب الودائع من البنوك التجارية نحو السوق النقدي بين عامي 2022 و2024.
- Bauer, M. D., & Mertens, T. M. (2023).Information in the Yield Curve about Future Inflation and Recessions. American Economic Review, https://www.aeaweb.org/journals/aer.
- الفكرة الأساسية: ورقة علمية توضح الدقة الإحصائية لفروق عوائد أذون الخزانة والسندات في التنبؤ المبكر بالركود الاقتصادي وتحولات التضخم.
- International Monetary Fund (IMF). (2024).Global Financial Stability Report: The Last Mile of Disinflation. Washington, DC: IMF, https://www.imf.org/en/Publications/GFSR.
- الفكرة الأساسية: تقرير دولي يرصد تدفق تريليونات الدولارات نحو صناديق أسواق النقد وأذون الخزانة وتأثير ذلك على خدمة الدين في الأسواق الناشئة والمتقدمة.
- Bank for International Settlements (BIS). (2024).Annual Economic Report: Monetary Policy and Liquidity Management. Basel: BIS, https://www.bis.org/publ/arpdf/ar2024e.htm.
- الفكرة الأساسية: مرجع رقابي يشرح دور أذون الخزانة في اتفاقيات إعادة الشراء (Repo) ومتطلبات السيولة المصرفية وفق معايير بازل 3.
- Federal Reserve Board. (2024).Open Market Operations and Treasury Market Liquidity. Washington, DC: Board of Governors of the Federal Reserve System, https://www.federalreserve.gov/monetarypolicy/openmarket.htm.
- الفكرة الأساسية: توثيق رسمي لآليات المزادات الأولية وحساب معدلات الخصم وإدارة السيولة اليومية عبر أذون الخزانة الأميركية.
- World Bank. (2024).International Debt Report 2024. Washington, DC: World Bank Group, https://www.worldbank.org/en/programs/debt-statistics/idr.
- الفكرة الأساسية: قاعدة بيانات شاملة تحلل هيكل الديون السيادية قصيرة الأجل ومخاطر إعادة التمويل في الدول النامية والناشئة.
- Saudi Central Bank (SAMA). (2024).Annual Report on Monetary and Financial Developments. Riyadh: SAMA, https://www.sama.gov.sa/ar-sa/EconomicReports/Pages/AnnualReport.aspx.
- الفكرة الأساسية: تقرير رسمي يستعرض إدارة السيولة النقدية وأدوات الدين الحكومية والصكوك السيادية ومؤشر السايبور في المملكة العربية السعودية.
- OECD. (2024).OECD Sovereign Borrowing Outlook 2024. Paris: OECD Publishing, https://www.oecd.org/financial/markets/oecd-sovereign-borrowing-outlook.htm.
- الفكرة الأساسية: تحليل مقارن لسياسات إصدار أذون وسندات الخزانة في الاقتصادات الكبرى وارتفاع حصة التمويل قصير الأجل.
- Fabozzi, F. J. (2021).The Handbook of Fixed Income Securities (9th ed.). McGraw-Hill Education. [يُرجى إدراج الرابط يدوياً – كتاب مرجعي مطبوع متوفر في المكتبات الجامعية].
- الفكرة الأساسية: الموسوعة العالمية الأشهر في شرح الرياضيات المالية لتسعير أدوات الدخل الثابت وحساب عائد الخصم والعائد الاستثماري لأذون الخزانة.
- Mishkin, F. S. (2022).The Economics of Money, Banking, and Financial Markets (13th ed.). Pearson. [يُرجى إدراج الرابط يدوياً – كتاب أكاديمي مرجعي].
- الفكرة الأساسية: مرجع أكاديمي يشرح بالتفصيل علاقة أذون الخزانة بالكتلة النقدية، وأثر المزاحمة، وسلوك منحنى العائد.
- Financial Times. (2024).How “T-Bill and Chill” Became the Favorite Strategy for Cash-Rich Investors. Financial Times Markets Section, https://www.ft.com/markets.
- الفكرة الأساسية: تقرير صحفي مالي يرصد الظاهرة السلوكية للمستثمرين الأفراد والشركات في التوجه المكثف نحو أذون الخزانة خلال فترة الفائدة المرتفعة.
قراءات إضافية ومصادر للتوسع
نوجه هذه القائمة المتخصصة لطلاب الجامعات والباحثين الأكاديميين في كليات الاقتصاد والعلوم المالية والمصرفية الراغبين في التعمق النظري والتطبيقي:
- Garbade, K. D. (2012).Birth of a Market: The U.S. Treasury Securities Market from the Great War to the Great Depression. MIT Press.
- لماذا نقترح عليك قراءته؟ هذا الكتاب يُعَدُّ من أمهات المصادر التاريخية التي تشرح كيف نشأت فكرة أذون الخزانة الحديثة بنظام المزاد المخصوم في عشرينيات القرن الماضي، وكيف حلت محل شهادات المديونية القديمة لإدارة السيولة الحكومية بكفاءة.
- Gorton, G., & Metrick, A. (2012).Securitized Banking and the Run on Repo. Journal of Financial Economics, 104(3), 425-451.
- لماذا نقترح عليك قراءته؟ ورقة بحثية مرجعية لا غنى عنها لأي باحث في الهندسة المالية؛ إذ تفكك البنية التحتية الخفية للنظام المصرفي الحديث وكيف تعمل أذون الخزانة كضمانات (Collateral) تحفظ استقرار التمويل المؤسسي العالمي.
- Sargent, T. J., & Wallace, N. (1981).Some Unpleasant Monetarist Arithmetic. Federal Reserve Bank of Minneapolis Quarterly Review, 5(3), 1-17.
- لماذا نقترح عليك قراءته؟ دراسة تأسيسية لحائزي جائزة نوبل في الاقتصاد تشرح بمعادلات رياضية عميقة ماذا يحدث عندما تفرط الحكومة في تمويل عجزها عبر إصدار أذون الخزانة، وكيف يقود ذلك حتماً إلى تضخم مستقبلي أعنف إذا لم يُضبط العجز المالي الهيكلي.